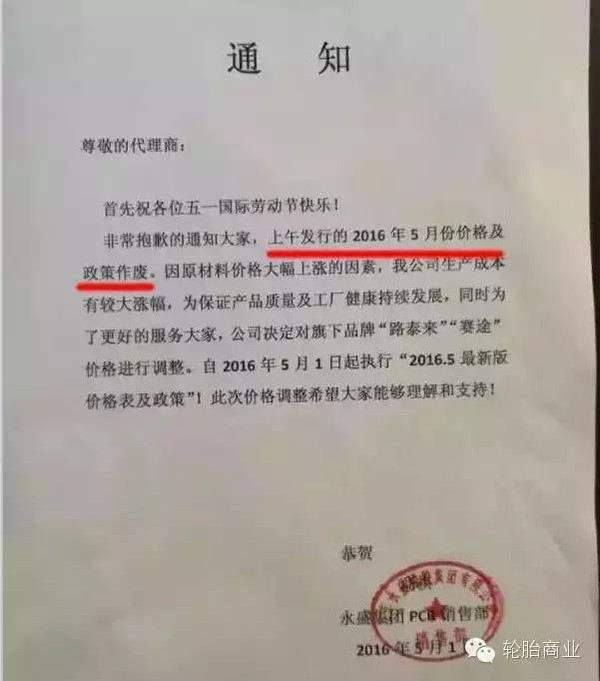
国内轮胎市场迎来了一波密集的涨价潮。从外资品牌到本土巨头,从乘用车胎到卡客车胎,涨价通知单纷至沓来,涨幅普遍在2%至5%之间。面对消费者“怎么又涨了”的抱怨,以及经销商“还能不能好好卖货”的无奈,一个尖锐的问题浮出水面:这轮涨价,究竟是厂商蓄谋已久的利润收割,还是被成本与市场裹挟的形势所迫?
作为劳动事务代理领域的观察者,我们不妨跳出单纯的价格标签,从产业链、用工成本以及市场博弈的维度,来拆解这场轮胎涨价的真实逻辑。
一、成本倒逼:形势所迫的“不得不涨”
从表象看,轮胎涨价最直接的压力来自原材料。天然橡胶、炭黑、钢丝帘线以及化工助剂,这些占据轮胎生产成本70%以上的大宗商品,在过去半年里走出了令人瞩目的上扬曲线。尤其是天然橡胶,受主产区气候异常及期货市场资金推动,价格一度创下近年新高。
原材料的波动只是冰山一角。真正让轮胎企业感到“窒息”的,是隐性成本的全面攀升。在劳动事务代理的服务实践中,我们注意到,制造业用工成本正以每年8%至12%的速度刚性上涨。轮胎生产属于典型的劳动密集型与技能密集型叠加的行业,密炼、压延、成型、硫化等核心工序,对熟练工人的依赖度极高。随着各地最低工资标准上调、社保基数调整以及招工难问题加剧,企业为了留住熟练工,不得不支付更高的薪酬。这部分人力成本的增加,并不比原材料来得轻松。
环保合规成本、能源成本(尤其是炭黑生产所需的煤焦油、乙烯焦油)以及物流运输成本,都在持续挤压着本已微薄的利润空间。对于许多中小型轮胎厂而言,涨价并非贪欲驱动,而是企业在盈亏平衡线上挣扎求生的本能反应。
二、行业洗牌:蓄谋已久的“供给侧改革”
如果说成本是导火索,那么行业格局的演变则让这轮涨价带有某种“战略默契”。
过去几年,中国轮胎行业一直处于严重的产能过剩状态。低价竞争、同质化竞争导致“劣币驱逐良币”,许多正规企业利润微薄,无力投入研发。随着国家推进供给侧结构性改革,以及“双碳”目标的提出,山东、东营等轮胎主产区的落后产能被加速清退。大量“小散乱”企业关停并转,使得行业有效产能有所收缩,市场集中度向头部企业靠拢。
当头部企业拥有了更大的定价权时,通过提价来修复受损的利润表,便成了一种蓄谋已久的战略选择。这不仅仅是简单的涨价,更是行业从“低价血腥厮杀”向“价值良性竞争”过渡的信号。头部企业希望借涨价来覆盖不断上涨的运营成本,同时为高端化、绿色化转型积蓄资金。对于它们来说,维持一个健康的盈利水平,远比在红海中互相消耗更符合长远利益。
三、渠道博弈与劳动事务代理的旁观
值得注意的是,涨价能否顺利落地,并非厂家一厢情愿。处于中间环节的经销商和零售门店,成为了这场博弈的缓冲地带。终端市场竞争激烈,消费者对价格高度敏感,经销商往往不敢轻易将涨幅完全转嫁给车主,很多时候只能自行消化部分压力。
在这个过程中,劳动事务代理的关系也日趋复杂。对于轮胎生产企业而言,用工成本是刚性的,每一次涨价背后,都对应着对人工成本、社保支出、福利薪酬的精细测算。对于下游的汽修门店、轮胎零售店而言,作为个体经营主体,他们同样面临着房租、人工上涨的压力。涨价若无法有效传导至终端反哺渠道,整个链条都将承受巨大的张力。劳动事务代理机构此时往往需要帮助企业重新审视薪酬结构,在合规用工与成本控制之间寻找更优解,以避免因利润受挤而引发的用工纠纷或人才流失。
四、结论:既是蓄谋已久的觉醒,也是形势所迫的突围
回到问题本身,轮胎涨价既是蓄谋已久,也是形势所迫。说有“蓄谋”,是因为过度的低价竞争本不可持续,行业急需一场价值回归,头部企业有修复利润的内在动力;说是“迫不得已”,是因为原材料和人工的硬性上涨,如同悬在头顶的达摩克利斯之剑,不涨价便意味着亏损,意味着在未来的竞争中被淘汰。
对于消费者而言,面对轮胎涨价,或许需要渐渐接受“便宜无好货”的现实。低价的背后,往往暗藏着原材料以次充好、用工保障缺失、产品质量打折等隐患。合理的价格,才是保证行车安全、促进行业健康发展的基石。
如何在涨价潮中平衡好技术投入、员工权益与市场扩张的三重关系,才是比涨价本身更考验智慧的课题。而那些能平稳穿越周期的企业,必定是那些既看清局势,又能精细运营,同时妥善安顿好“人”的因素的觉醒者与突围者。