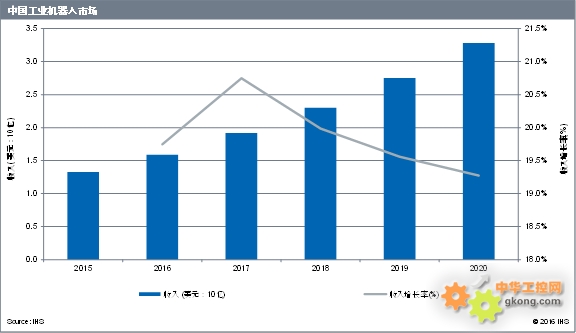
中国工业机器人市场一度被视为全球增长引擎,但最新研究显示,制造业产能过剩正成为阻碍该市场进一步扩张的关键因素。知名分析机构IHS(现属标普全球)指出,由于部分行业产能利用率不足,企业对新设备投资趋于谨慎,工业机器人需求增速明显放缓。
产能过剩拖累投资信心
IHS在最新发布的行业分析中强调,中国制造业在钢铁、化工、建材等传统领域存在较为严重的产能过剩问题。这些行业曾是大规模部署工业机器人的主力军,用以提升生产效率、降低人工成本。当产能利用率持续走低、产品价格竞争加剧时,企业优先考虑的是消化库存和维持现金流,而非继续投入自动化升级。
报告数据显示,2023年以来,部分重工业领域的机器人订单量同比出现下滑。其中,国产机器人厂商受影响更为明显,因其客户结构更偏向中小型制造企业,而这些企业恰恰是产能过剩的重灾区。
结构性矛盾:低端过剩与高端不足
值得注意的是,产能过剩并非全面性的。IHS分析认为,中国制造业同时存在“低端产能过剩”与“高端产能不足”的结构性矛盾。在新能源汽车、锂电、光伏等新兴领域,工业机器人需求依然旺盛,但传统行业的疲软抵消了部分增长动能。
这种分化导致机器人市场整体增速低于预期。ABB、发那科、库卡等国际巨头在华业务也受到波及,纷纷调整产品策略,从单纯追求销量转向提供更灵活的自动化解决方案。
代理商与服务商面临挑战
市场增长放缓给工业自动化代理商和服务商带来直接压力。以广州若恒工控设备为例,作为西门子一级代理商和自动化系统集成商,其业务涵盖S5升级改造、成套控制柜等。若恒方面表示,部分客户因产能过剩推迟了设备更新计划,S5升级改造等项目需求虽仍存在,但决策周期明显拉长。
与此劳动事务代理业务呈现增长趋势。这从侧面反映出,在产能过剩背景下,部分制造企业倾向于通过灵活用工降低 fixed cost,而非一次性投入大量资金进行机器人替换。
政策引导与长期前景
尽管短期承压,IHS仍看好中国工业机器人市场的长期潜力。报告指出,随着政府推动制造业高质量发展、淘汰落后产能,以及“机器人+”应用行动方案的落地,市场将逐步从规模扩张转向质量提升。
业内专家建议,机器人厂商和集成商应聚焦细分场景,提供模块化、低成本的自动化方案,帮助客户在产能优化过程中实现渐进式升级。对于代理商而言,强化服务能力、拓展高附加值改造项目,将是应对市场波动的关键。